Le net revenue mesure vos ventes après remises, retours et remboursements
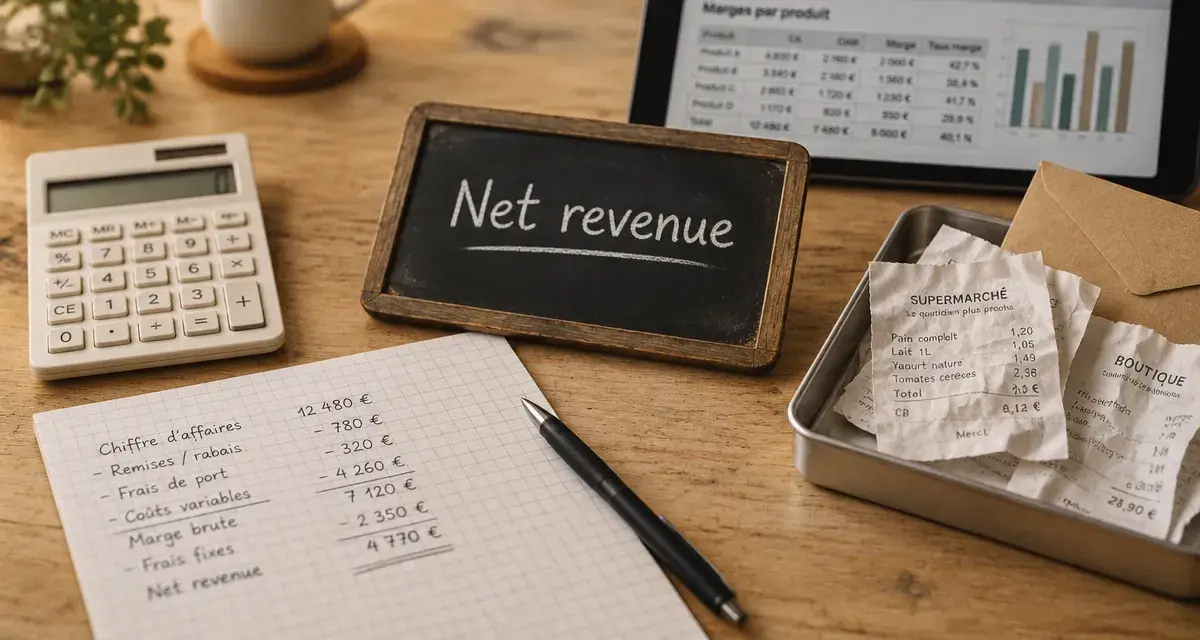
Une boutique peut encaisser beaucoup et rester peu rentable. Pour savoir ce que vos ventes rapportent réellement, commencez par calculer le net revenue, ou revenu net des ventes. Cet indicateur retire du chiffre d’affaires brut les éléments qui réduisent la valeur réellement conservée. Vous pourrez ensuite mesurer la marge, fixer un objectif de commandes et simuler l’effet d’une remise, d’un retour ou d’une hausse du coût d’acquisition.
Le net revenue n’est ni l’encaissement ni le bénéfice
Le net revenue correspond au chiffre d’affaires après les déductions commerciales : remises, codes promotionnels, retours, remboursements, annulations, avoirs et chargebacks. En France, on parle souvent de chiffre d’affaires net ou de ventes nettes. C’est le bon point de départ pour analyser la performance commerciale d’un site e-commerce.
| Indicateur | Ce qu’il mesure |
|---|---|
| Chiffre d’affaires brut | Valeur totale des commandes avant les réductions et remboursements. |
| Net revenue | Ventes réellement conservées après les déductions commerciales. |
| Marge brute | Net revenue moins le coût d’achat ou de production des produits vendus. |
| Marge nette | Résultat restant après les coûts variables, les charges fixes et les autres dépenses de l’activité. |
| Encaissement ou payout | Somme versée par le PSP ou une marketplace, souvent diminuée de commissions et décalée dans le temps. |
Un payout Stripe, PayPal ou marketplace ne doit donc pas être assimilé au revenu net. Il dépend des dates de versement, des frais prélevés et parfois de retenues temporaires. De même, un montant TTC ne permet pas de comparer correctement les revenus et les coûts si ces derniers sont suivis hors taxes. Pour un pilotage cohérent, réalisez le calcul en HT lorsque vous récupérez la TVA, puis conservez cette base pour toutes les lignes du tableau.
La formule à appliquer à vos ventes en ligne
Le calcul est simple dans son principe :
Net revenue = ventes brutes – remises – retours et remboursements – annulations – avoirs – chargebacks
Appliquez la formule sur la même période pour toutes les données : commande, semaine, mois ou exercice. Cette règle évite de comparer des ventes réalisées avec des remboursements enregistrés plus tard. Pour les ventes internationales, utilisez aussi une devise de référence constante et identifiez les écarts de change au moment de la consolidation.
Les frais de livraison facturés au client méritent une règle explicite. S’ils constituent un produit de la vente, ajoutez-les aux ventes brutes, puis déduisez le coût réel du transport dans les coûts variables. Cette séparation évite de croire qu’une livraison facturée 5 € génère 5 € de revenu disponible lorsque le transporteur et la préparation en absorbent davantage.
Les déductions à ne pas oublier
- Les remises automatiques, codes promotionnels et gestes commerciaux ;
- Les remboursements totaux ou partiels, avec ou sans retour physique ;
- Les annulations avant expédition et les avoirs utilisés ultérieurement ;
- Les chargebacks, c’est-à-dire les rétrofacturations contestées par le client ;
- Les écarts liés aux devises si vos ventes internationales sont consolidées dans une devise de référence.
Ne déduisez pas deux fois le même événement. Un retour déjà remboursé doit apparaître une seule fois dans les déductions de revenu. Son transport retour, son reconditionnement ou sa destruction éventuelle relèvent ensuite des coûts variables. Cette distinction rend le tableau lisible et aide à repérer si le problème vient de l’offre, de la qualité du produit ou de la logistique.
Passer du revenu net à la marge réellement disponible
Le net revenue indique ce que la vente conserve, mais il ne dit pas encore si la commande finance l’entreprise. Il faut lui retrancher les coûts liés au produit et à la vente :
Marge sur coûts variables = net revenue – coûts variables
Les coûts variables comprennent généralement le coût des marchandises vendues (COGS), la préparation de commande, l’emballage, l’expédition, les frais de paiement, les commissions de marketplace et le CAC lorsqu’une dépense publicitaire est nécessaire pour obtenir la vente. Le CAC peut être suivi par canal. Une commande issue de Google Ads, Meta Ads ou d’une marketplace ne laisse pas forcément la même contribution qu’une commande organique.
Charges fixes et marge nette : deux niveaux à séparer
Les charges fixes existent même sans commande : abonnement e-commerce, logiciels, salaires fixes, loyer, assurance, honoraires ou amortissements. Une fois ces charges déduites de la marge sur coûts variables, vous obtenez une vision de la marge nette ou du résultat de la période. La formule opérationnelle est :
Marge nette = net revenue – coûts variables – charges fixes
Les retours et remboursements peuvent être enregistrés plusieurs jours ou semaines après l’achat. Une analyse limitée au mois de l’encaissement donne alors une vision incomplète. Rattachez autant que possible les remises, retours et dépenses d’acquisition à la cohorte de commandes ou au canal qui les a générés. Vous verrez quelles ventes restent rentables une fois leur cycle complet terminé.
Exemple : calculer le net revenue puis le seuil de rentabilité
Prenons une boutique qui vend un produit 60 € TTC, soit 50 € HT. Sur un mois, elle réalise 500 commandes, pour 25 000 € HT de ventes brutes. Elle accorde 1 000 € de remises et rembourse 2 000 € de retours. Son net revenue atteint donc 22 000 € HT.
| Étape de calcul mensuel | Montant HT |
|---|---|
| Ventes brutes | 25 000 € |
| Remises et promotions | - 1 000 € |
| Retours et remboursements | - 2 000 € |
| Net revenue | 22 000 € |
| Coûts variables : produit, logistique, paiement et acquisition | - 8 800 € |
| Marge sur coûts variables | 13 200 € |
| Charges fixes mensuelles | - 12 000 € |
| Marge nette | 1 200 € |
Le taux de marge sur coûts variables est de 60 % : 13 200 € divisés par 22 000 €. Avec 12 000 € de charges fixes, le seuil de rentabilité est de 20 000 € HT : 12 000 € / 60 %. Si le panier moyen net est de 50 € HT, la boutique doit viser environ 400 commandes mensuelles pour couvrir ses charges fixes.
La marge de sécurité est ici de 2 000 € : 22 000 € de net revenue moins 20 000 € de seuil de rentabilité. Elle indique la baisse de ventes supportable avant de repasser sous l’équilibre. Un taux de retour de 12 %, une promotion plus agressive ou une hausse du CAC peut la faire disparaître rapidement.
Piloter le net revenue par produit, canal et période
Un chiffre global mensuel est indispensable, mais insuffisant pour décider. Ventilez votre suivi par SKU, famille de produits, pays, canal d’acquisition et marketplace. Un produit à fort volume peut dégrader la marge s’il génère beaucoup de retours ou nécessite une publicité coûteuse. À l’inverse, un produit moins vendu peut contribuer fortement à la couverture des charges fixes.
Un tableau de bord utile tient en quelques colonnes
Pour chaque période, rassemblez les ventes brutes, les remises, les remboursements, le net revenue, le COGS, les coûts logistiques, les frais de paiement, les commissions, le CAC et les charges fixes. Rapprochez les données de votre plateforme e-commerce, du PSP, des marketplaces, des outils publicitaires, de la gestion de stock et de la comptabilité. Ce rapprochement évite les doublons et explique les écarts entre commandes, versements et résultat.
Suivez aussi les leviers qui déterminent le volume : clients = visiteurs × taux de conversion, puis chiffre d’affaires = panier moyen × nombre de clients. Une hausse du trafic n’est profitable que si la marge par commande reste positive. Avant une campagne ou une période promotionnelle, simulez trois scénarios : baisse du panier moyen, hausse des retours et augmentation du CAC. Vous saurez ainsi combien de commandes supplémentaires sont réellement nécessaires, au lieu de fixer un objectif de chiffre d’affaires brut trompeur.

Partager cet article
Articles qui pourraient vous intéresser :
 Comment le SEO pour e-commerce peut-il optimiser l’expérience utilisateur ?
 Stratégie de contenu digital : attirer un trafic qualifié sans publier au hasard
 KPI, outils et reporting : que regarder pour analyser ses réseaux sociaux sans copier-coller ?
 Le référencement naturel d’un cabinet d’avocat attire des dossiers, pas seulement des clics